
Un reporte de crédito empresarial es el documento que responde, con datos verificables, la pregunta que todo director comercial se hace antes de aprobar una venta a plazo: ¿esta empresa paga lo que promete pagar? Reúne en un solo lugar la identidad fiscal, el historial de pagos, la situación legal y la capacidad financiera de un cliente o proveedor, para que la decisión de dar crédito deje de depender del instinto o de la confianza personal con quien negocia.
En México, obtener un reporte de crédito empresarial confiable puede tomar desde segundos hasta varios días hábiles, según la fuente que se use. Esta guía explica qué contiene, para qué sirve realmente, dónde conseguirlo, qué diferencia hay frente al buró de crédito tradicional y cómo leerlo en los primeros cinco minutos sin perder el juicio comercial en el camino.
Contenidos
¿Qué es un reporte de crédito empresarial?
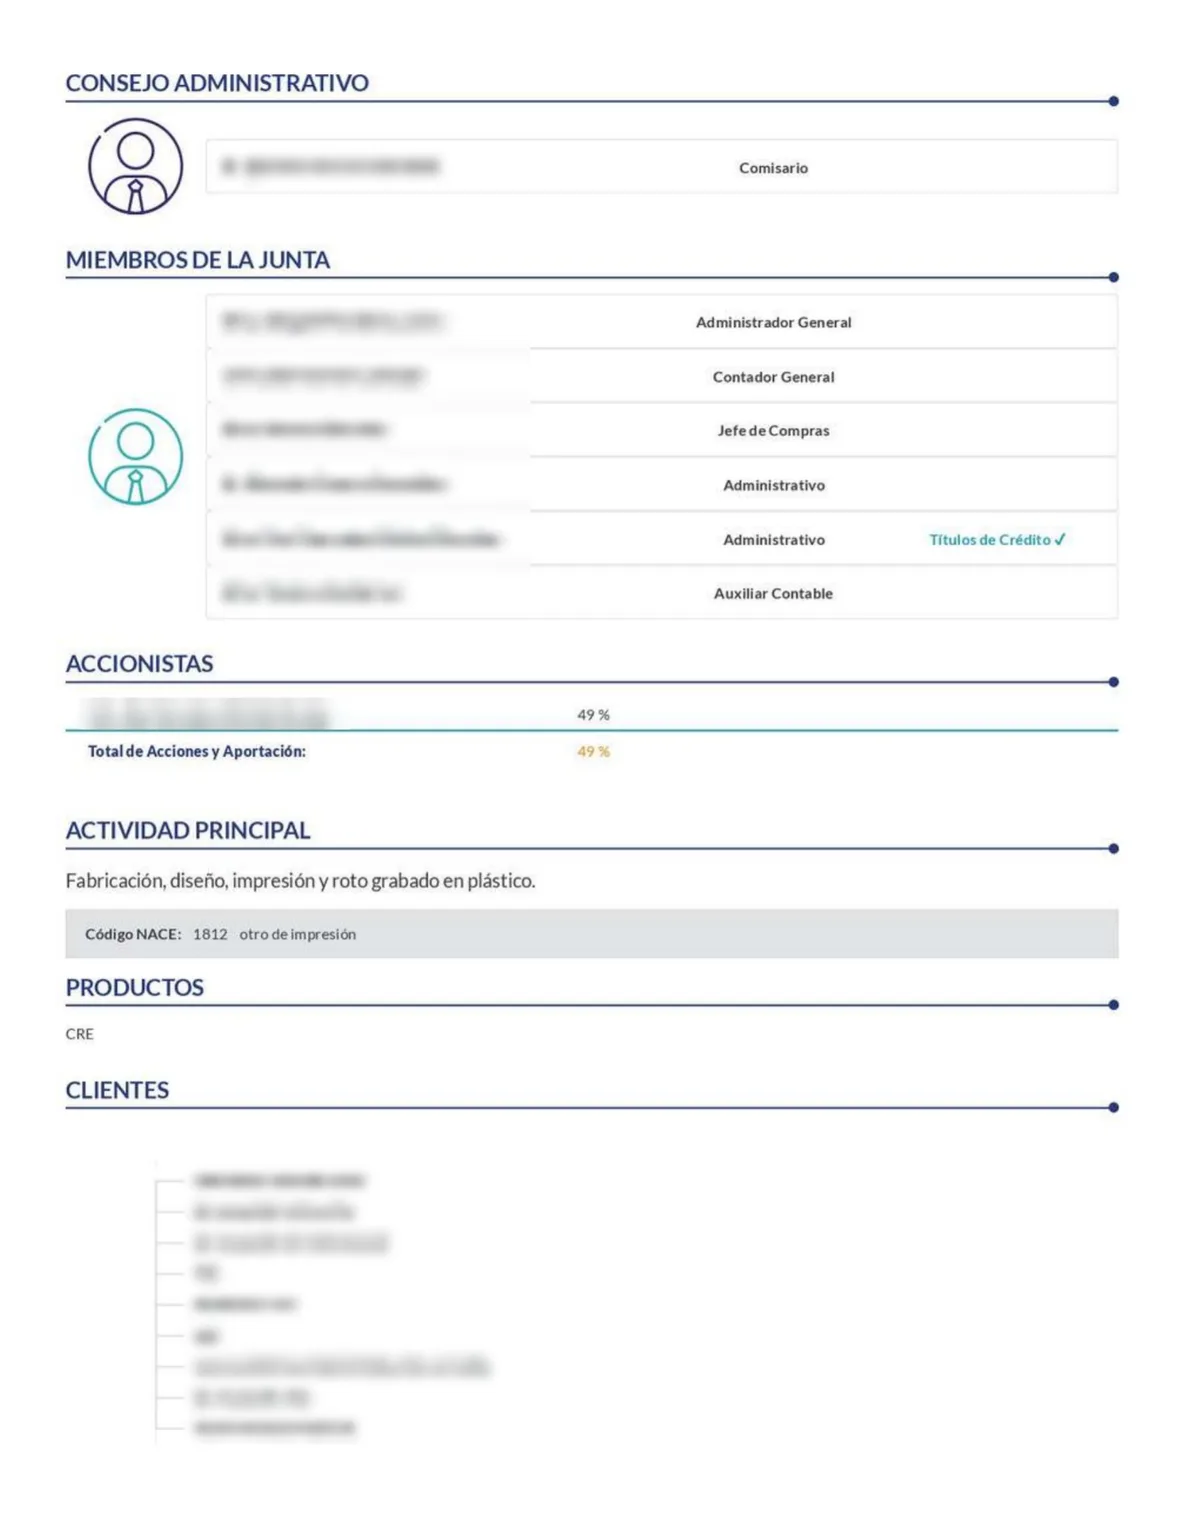
Un reporte de crédito empresarial es un documento que concentra información comercial, fiscal, legal y financiera verificada sobre una empresa: su identidad legal (RFC, razón social, representantes y accionistas), su situación ante el SAT, su historial de pagos con otros proveedores, sus antecedentes de demandas mercantiles o concursos, y —cuando la empresa lo comparte— sus estados financieros de los últimos ejercicios.
A diferencia de una búsqueda genérica en internet o de pedir referencias por teléfono, el reporte cruza fuentes oficiales y comerciales de forma sistemática para producir una calificación de riesgo y, en los proveedores más completos, una línea de crédito y un plazo recomendados. Es, en esencia, la versión empresarial del reporte de buró de crédito que ya conoces para personas físicas, adaptada a la lógica de las ventas entre empresas.
No todos los reportes son iguales. Algunos se limitan a confirmar que la empresa existe y está al corriente con el SAT; otros añaden un dictamen de riesgo completo con semáforos por categoría (financiero, comercial, reputacional) y una recomendación explícita de línea de crédito. La diferencia entre uno y otro suele notarse justo cuando más se necesita: en el momento de decidir si se aprueba una venta a 60 o 90 días.
¿Para qué sirve un reporte de crédito empresarial antes de vender a crédito?
El uso más común es la evaluación de un cliente nuevo antes de abrir una línea de crédito: el reporte muestra si esa empresa ha incumplido con otros proveedores, si tiene demandas activas, o si aparece en listas de riesgo fiscal como la de contribuyentes incumplidos del artículo 69-B del SAT. Con esa información, el área comercial puede negociar condiciones —plazo, garantías, límite de crédito— en vez de aprobar o rechazar a ciegas.
También se usa para monitorear clientes ya activos: una empresa que hoy paga puntual puede cambiar de comportamiento en seis meses, y sin una revisión periódica esa señal llega tarde, cuando la cartera vencida ya es un problema de caja. Y sirve igual para calificar proveedores estratégicos antes de depender de ellos, porque el riesgo de cadena de suministro corre en ambos sentidos.
En los tres casos el objetivo es el mismo: convertir una decisión de crédito en un proceso repetible y documentado, no en una apuesta que depende de qué tan convincente resultó la llamada de ventas.
¿Cómo se obtiene un reporte de crédito empresarial en México?
Existen tres vías principales. La primera es acudir directamente a fuentes oficiales gratuitas, como el listado de contribuyentes incumplidos del SAT, que confirma si una empresa está en la lista negra del artículo 69-B. Es gratuita y confiable, pero no ofrece calificación de riesgo, historial de pagos ni recomendación de línea de crédito: solo responde una pregunta puntual.
La segunda es solicitar el reporte de crédito empresarial a un buró de crédito tradicional, con planes por consulta y procesos de validación que pueden tardar varios días hábiles, sobre todo si requieren autorización expresa de la empresa evaluada.
La tercera es usar una plataforma de evaluación B2B como CrediBusiness, que entrega el reporte en segundos porque cruza automáticamente fuentes fiscales, legales y comerciales sobre más de 33 millones de registros verificados, sin depender de que el cliente autorice la consulta ni de esperar el trámite de un tercero.
Obtén tu primer reporte de crédito empresarial sin costo
Evalúa a tu próximo cliente antes de aprobarle crédito. 1 Reporte de Crédito Completo y 2 Monitoreos Gratis.
Analiza una empresa sin costo¿Buró de crédito o reporte de crédito empresarial? La diferencia real
El buró de crédito tradicional fue diseñado, sobre todo, para créditos bancarios: bancos y algunas financieras reportan ahí el comportamiento de pago de sus créditos formales. Es útil, pero deja fuera algo que a un proveedor B2B le importa tanto o más que el historial bancario: cómo le paga esa empresa a *otros proveedores*, no solo a los bancos.
Un reporte de crédito empresarial más completo añade justamente eso —referencias comerciales verificadas con otros proveedores, antecedentes legales, situación fiscal ante el SAT— porque la pregunta que resuelve no es «¿puede pedir un préstamo bancario?», sino «¿me va a pagar a mí, en los plazos que acordamos?». Son preguntas relacionadas, pero no son la misma, y confundirlas es uno de los errores más comunes al evaluar clientes nuevos.
Para una empresa que exporta o vende en varios países de la región, esta diferencia se vuelve todavía más relevante: el comportamiento bancario local no siempre refleja cómo esa empresa cumple sus compromisos comerciales con proveedores extranjeros.
Si lo que necesitas es el procedimiento paso a paso —incluida la autorización que debes pedir y qué revisar primero en el resultado—, la guía dedicada a consultar el buró de crédito de una empresa cubre ese proceso a detalle.
¿Cada cuánto se debe actualizar el reporte de un cliente o proveedor?
Un reporte tomado al momento de dar de alta a un cliente pierde vigencia con el tiempo: una empresa que hoy paga bien puede acumular demandas, atrasos o cambios de estructura legal seis meses después, y nada de eso aparece en el documento original. Como referencia operativa, se recomienda repetir la evaluación cada 6 a 12 meses para clientes de bajo riesgo, y de forma trimestral para cuentas grandes o volátiles.
La alternativa más eficiente no es repetir manualmente el reporte completo cada cierto tiempo, sino activar alertas automáticas que avisen en cuanto ocurra un cambio relevante —una demanda nueva, un cambio de situación fiscal, un deterioro en referencias comerciales— sin esperar a la siguiente revisión programada. Es la diferencia entre enterarse del riesgo a tiempo o enterarse cuando la cartera vencida ya es un hecho.
Checklist: qué debe incluir un reporte completo
Antes de decidir con qué proveedor o buró trabajar, conviene comparar lo que cada uno entrega contra esta lista mínima:
Identidad legal verificada. RFC activo, razón social exacta, representantes legales y fecha de constitución — la base sin la cual el resto del documento no tiene valor.
Situación fiscal. Confirmación de que la empresa no está en la lista negra del artículo 69-B ni en el listado de condonaciones del artículo 74 del Código Fiscal de la Federación.
Antecedentes legales. Demandas mercantiles, concursos mercantiles y juicios activos o resueltos, con fecha y tipo de proceso.
Referencias comerciales verificadas. No basta con que el cliente las proporcione: deben confirmarse directamente con los proveedores citados, con antigüedad, línea otorgada y concepto de pago.
Estados financieros y razones financieras. Idealmente de los últimos tres ejercicios, para distinguir una caída puntual de una tendencia sostenida.
Calificación de riesgo y recomendación. Un número o categoría que resuma todo lo anterior, más una línea de crédito y un plazo sugeridos — el paso que convierte datos en una decisión accionable.
Un documento que solo cubre uno o dos de estos puntos puede ser útil como primer filtro, pero no sustituye una evaluación completa antes de aprobar una línea de crédito relevante.
5 señales clave para leer un reporte de crédito empresarial
1. La calificación de riesgo — el resumen ejecutivo de todo el documento; úsala como primer filtro para decidir cuánto tiempo dedicarle al resto del reporte, no como única fuente de la decisión final.
2. Antecedentes legales — demandas mercantiles o concursos mercantiles activos son la señal de alerta más urgente del reporte, incluso por encima de una calificación financiera aceptable.
3. Situación fiscal — si la empresa aparece en la lista negra del artículo 69-B del SAT, cualquier operación con ella queda expuesta a riesgos fiscales que van más allá del simple impago.
4. Referencias comerciales — cómo le paga a otros proveedores es, en la práctica, el mejor indicador disponible de cómo te va a pagar a ti: el comportamiento pasado con terceros se repite.
5. Tendencia financiera — no basta con mirar un año de cifras aisladas; la dirección de los últimos tres ejercicios (¿mejora, se estanca, empeora?) suele pesar más que el dato de un solo periodo.
Preguntas frecuentes sobre reporte de crédito empresarial
¿Cuánto cuesta un reporte de crédito empresarial en México? Varía según la fuente: los burós tradicionales cobran por consulta o por paquete de consultas, mientras que plataformas como CrediBusiness ofrecen un primer análisis sin costo y planes desde una cuota mensual fija para consultas recurrentes.
¿Necesito autorización de la empresa evaluada para consultar su reporte? Depende de la fuente: la información fiscal y legal pública no la requiere; algunos burós tradicionales sí solicitan autorización expresa cuando el reporte incluye datos crediticios bancarios formales.
¿Un reporte de crédito empresarial reemplaza la política de crédito de mi empresa? No. El reporte es un insumo para decidir; la política de crédito es la regla que convierte ese insumo en una decisión consistente cada vez, sin importar quién de tu equipo la tome.
¿Sirve un reporte de crédito empresarial para proveedores, no solo para clientes? Sí. El mismo documento que evalúa a un cliente antes de venderle a crédito sirve para calificar a un proveedor estratégico antes de depender de su cadena de suministro.
Solicita hoy tu reporte de crédito empresarial
Sin tarjeta y con acceso inmediato: así de simple es reducir el riesgo antes de vender a crédito. 1 Reporte de Crédito Completo y 2 Monitoreos Gratis.
Prueba gratisDe la duda a la decisión documentada
Vender a crédito sin ninguna evaluación previa es aceptar el riesgo a ciegas; exigir garantías excesivas a todos por igual es perder ventas que sí eran seguras. El punto intermedio —evaluar con datos, documentar la decisión y monitorear después de aprobar el crédito— es exactamente lo que resuelve un reporte bien construido, sea cual sea la fuente que se elija para obtenerlo.
Para un director comercial o un gerente de riesgo, la pregunta útil no es si conviene evaluar antes de vender a crédito —la respuesta a eso ya la conoce cualquiera que haya tenido que recuperar una cartera vencida—, sino qué tan rápido y con qué profundidad puede hacerlo sin frenar el ritmo del área comercial. Ahí es donde la diferencia entre una consulta que tarda días y una que tarda segundos deja de ser un detalle técnico y se convierte en ventas que se cierran o se pierden por el camino.