Cuando una empresa empieza a tener problemas de liquidez, el primer diagnóstico suele ser el mismo: estamos vendiendo poco. La solución que sigue es predecible: hay que vender más. Se aumenta la presión comercial, se abren más líneas de crédito, se cierran más pedidos. El verdadero culpable, casi siempre, es la cartera vencida que se acumula en silencio mientras el equipo comercial sigue cerrando pedidos. La cartera vencida empresas no es un problema de ventas: es un problema de cobro disfrazado de crecimiento.
Contenidos
Y el flujo de efectivo sigue igual o peor.
Porque el problema casi nunca estaba en el volumen de ventas. Estaba en cuánto de lo que se vendió realmente se cobró — y cuándo.
La diferencia entre facturar y cobrar
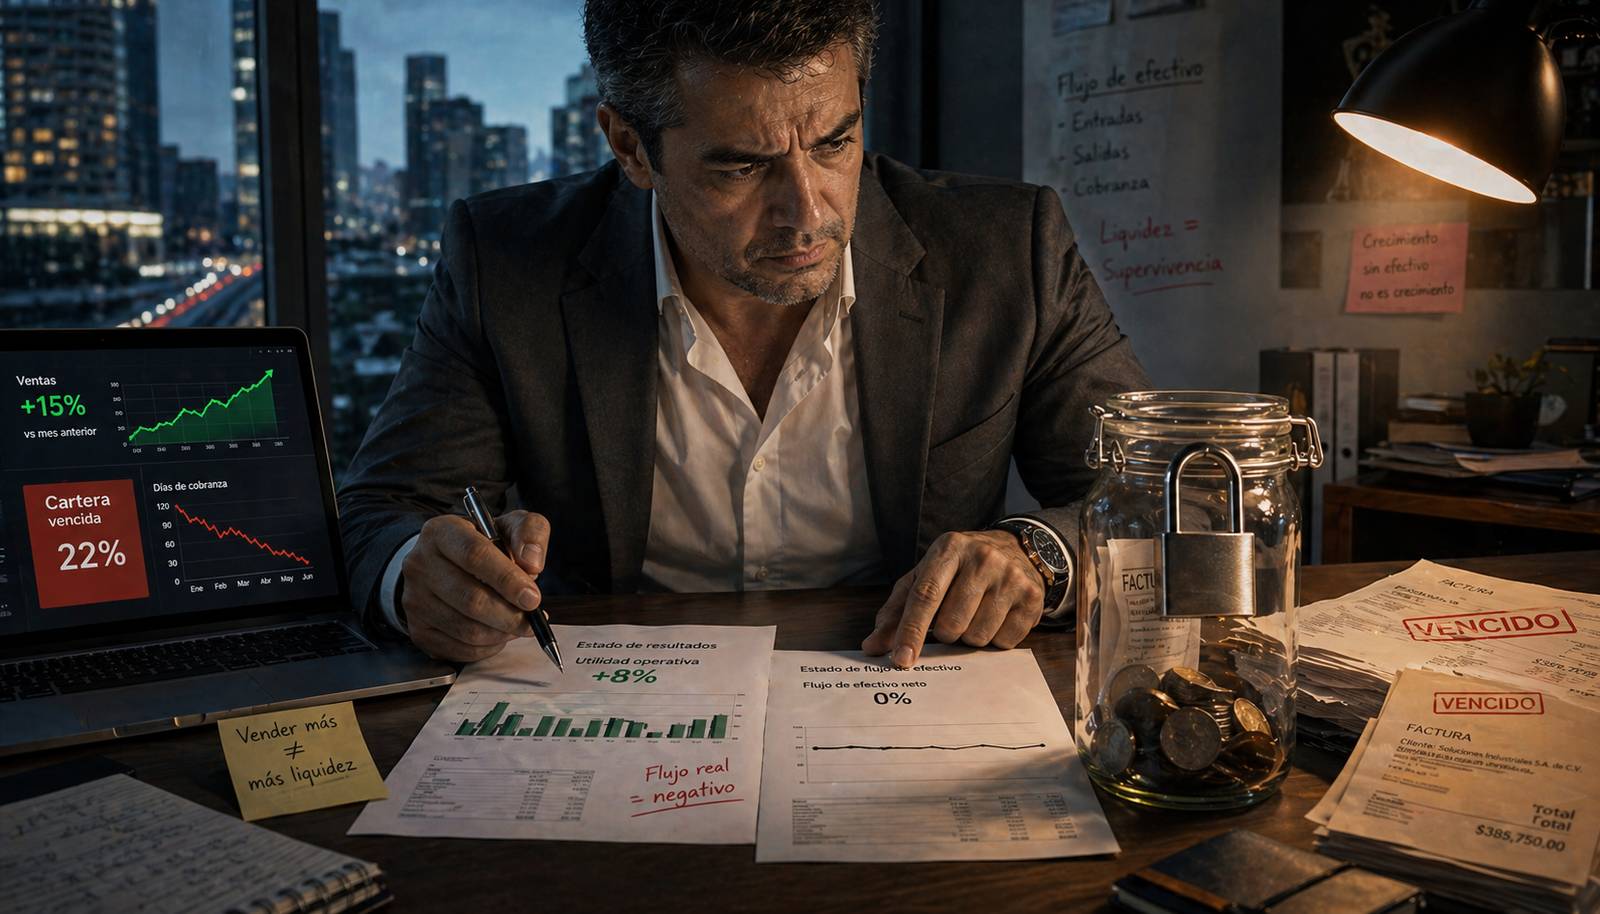
Hay una métrica que muchas empresas medianas en México no calculan con precisión: la diferencia real entre lo que facturan y lo que efectivamente entra a su cuenta bancaria en el mes. En el papel, las ventas crecen. En la cuenta, el saldo no se mueve.
Esa diferencia tiene un nombre: cartera. Y la cartera que no se cobra en tiempo no es solo un problema contable — es capital de trabajo inmovilizado que la empresa financió con sus propios recursos o con crédito bancario, sin recibir nada a cambio todavía.
Una empresa con 5 millones de pesos en ventas mensuales y un 20% de cartera con retraso tiene un millón de pesos bloqueado cada mes. Si ese patrón se repite durante un trimestre, el impacto en flujo equivale a perder un mes completo de ventas — sin que el estado de resultados lo muestre de forma inmediata.
El problema no es que la empresa venda poco. Es que una parte de lo que vende no se traduce en liquidez real. La cartera vencida es el costo invisible de vender sin estructura.
Por qué vender más puede empeorar el problema
Existe una trampa en la que caen empresas con buenas intenciones: al detectar problemas de liquidez, aumentan el crédito a clientes existentes para cerrar más operaciones rápido. La lógica parece razonable — más ventas, más ingresos, más flujo.
El resultado frecuente es el contrario. Si los clientes que ya presentan retrasos reciben más crédito, la cartera vencida crece más rápido que las ventas. La empresa termina con más facturación en el papel y menos liquidez real — y ahora también con más exposición con clientes que ya habían mostrado señales de riesgo.
Vender más a los clientes correctos genera flujo. Vender más sin discriminar a quién y en qué condiciones genera cartera.
Recupera el control de la cartera vencida empresas
Evalúa y monitorea a tus clientes contra más de 33,000,000 de registros fiscales, legales y comerciales analizados con inteligencia artificial. 1 Reporte de Crédito Completo y 30 Monitoreos Gratis.
Prueba gratisLas señales que aparecen antes del impago
Los clientes que eventualmente dejan de pagar rara vez lo hacen sin señales previas. El problema es que esas señales no están en el historial de pagos que la empresa tiene registrado — están en información externa que casi nunca se consulta de forma sistemática.
Un cliente puede empezar a aparecer como contribuyente incumplido ante el SAT semanas antes de su primer retraso con sus proveedores. Una demanda mercantil activa en otro estado puede indicar tensiones financieras que todavía no llegaron al ciclo de pagos. Un cambio en su estatus fiscal puede anticipar bloqueos en sus cuentas bancarias.
Ninguna de esas señales aparece espontáneamente. Requieren un proceso de consulta que, aplicado de forma manual, toma días y no garantiza cobertura nacional. Aplicado de forma automatizada, puede convertirse en un sistema de alerta temprana que avisa antes de que el problema llegue a la cuenta bancaria.
Liquidez no es una función de ventas. Es una función de cobro
Este cambio de perspectiva tiene implicaciones prácticas concretas. Si el objetivo es mejorar el flujo de efectivo, el camino más eficiente no siempre es vender más — es cobrar mejor lo que ya se vende.
Cobrar mejor empieza antes de que se apruebe la línea de crédito: con información verificada sobre quién es el cliente, cuál es su situación real y cuáles son las condiciones bajo las que tiene sentido venderle.
Una empresa que evalúa a sus clientes antes de otorgar crédito no necesariamente aprueba menos operaciones. Aprueba las correctas en las condiciones correctas — y eso se traduce en menos tiempo dedicado a cobranza, menos cartera vencida acumulada y más liquidez disponible para crecer.
El flujo de efectivo no se mejora vendiendo más. Se mejora sabiendo a quién venderle.
Vender más no sirve si vendes mal. Recupera tu liquidez y reduce la cartera vencida al 98%.
Fuentes oficiales para vigilar la cartera vencida empresas
El Servicio de Administración Tributaria (SAT) publica la situación fiscal y el listado definitivo del artículo 69-B; la CONDUSEF orienta sobre prácticas de riesgo financiero; y el INEGI aporta el contexto sectorial. Revisarlas antes de facturar es la forma más barata de contener la cartera vencida empresas.
Reduce tu cartera vencida empresas sin costo
Crea tu cuenta gratuita y controla la cartera vencida empresas con evaluaciones, monitoreo y alertas fiscales y legales tempranas. 1 Reporte de Crédito Completo y 30 Monitoreos Gratis.
Crear mi cuenta gratisTres indicadores que conviene revisar cada mes
Medir el cobro con un solo número es lo que hace que los problemas se descubran tarde. Estos tres indicadores, revisados juntos y con la misma periodicidad con que revisas ventas, dan una lectura mucho más honesta de la salud financiera de la operación.
Días de venta pendientes de cobro (DSO)
Indica cuántos días tardas, en promedio, en convertir una venta en efectivo disponible. Si el DSO crece dos meses seguidos mientras las ventas se mantienen planas, el deterioro no está en el mercado: está en la calidad de los clientes que estás aprobando o en el proceso de cobranza.
Antigüedad de saldos por cliente
Distribuye el saldo pendiente en tramos —corriente, 1 a 30 días, 31 a 60, 61 a 90 y más de 90— y hazlo por cliente, no sólo en total. Es la forma más rápida de descubrir que buena parte del riesgo está concentrado en un puñado de cuentas que, además, suelen ser las más grandes y las que menos ganas hay de incomodar.
Ciclo de conversión de efectivo
Combina inventario, cobro y pago a proveedores en un solo número: cuántos días pasa tu dinero fuera de la caja. Cuando ese ciclo supera el plazo que tus propios proveedores te conceden, el negocio está financiando su crecimiento con capital que no tiene, y cualquier retraso de un cliente grande se convierte de inmediato en un problema de nómina.
Preguntas frecuentes sobre la cartera vencida empresas
¿A partir de cuándo una factura entra en cartera vencida?
Desde el día siguiente al vencimiento pactado, no desde que la cobranza se da por vencida. Ese matiz importa: muchas empresas maquillan su cartera vencida empresas al medirla a 90 días y pierden dos meses de margen de reacción, que son justamente los meses en los que todavía se puede negociar algo.
¿Por qué crecer en ventas puede empeorar el problema?
Porque cada venta a crédito adelanta costos —producto, nómina, impuestos— contra un ingreso que llegará semanas después. Si el ciclo de cobro es más largo que el de pago, más ventas significan más dinero comprometido y menos disponible. La cartera vencida empresas es la factura de ese desfase.
¿Qué señales aparecen antes del primer impago?
Rara vez el silencio es la primera señal. Antes suelen aparecer pagos parciales, solicitudes de prórroga cada vez más frecuentes, un cambio de domicilio fiscal, una demanda mercantil o la aparición en el listado del artículo 69-B del SAT. Vigiladas a tiempo, esas señales dan entre cuatro y ocho semanas de ventaja.
¿Cómo se mide bien?
Con dos indicadores, no con uno. El DSO —días promedio de cobro— dice cuánto tardas en convertir una venta en efectivo; la antigüedad de saldos dice dónde está concentrado el riesgo. Medir sólo el total de cartera vencida empresas oculta que a veces el 80% del problema está en tres clientes.
¿Se puede reducir sin frenar las ventas?
Sí, y es el objetivo correcto. No se trata de aprobar menos crédito sino de aprobarlo con condiciones distintas según el riesgo real de cada cliente: plazo más corto, monto escalonado o garantía para los perfiles frágiles, y línea amplia para los sólidos. Eso exige evaluar al alta y volver a mirar de forma continua.