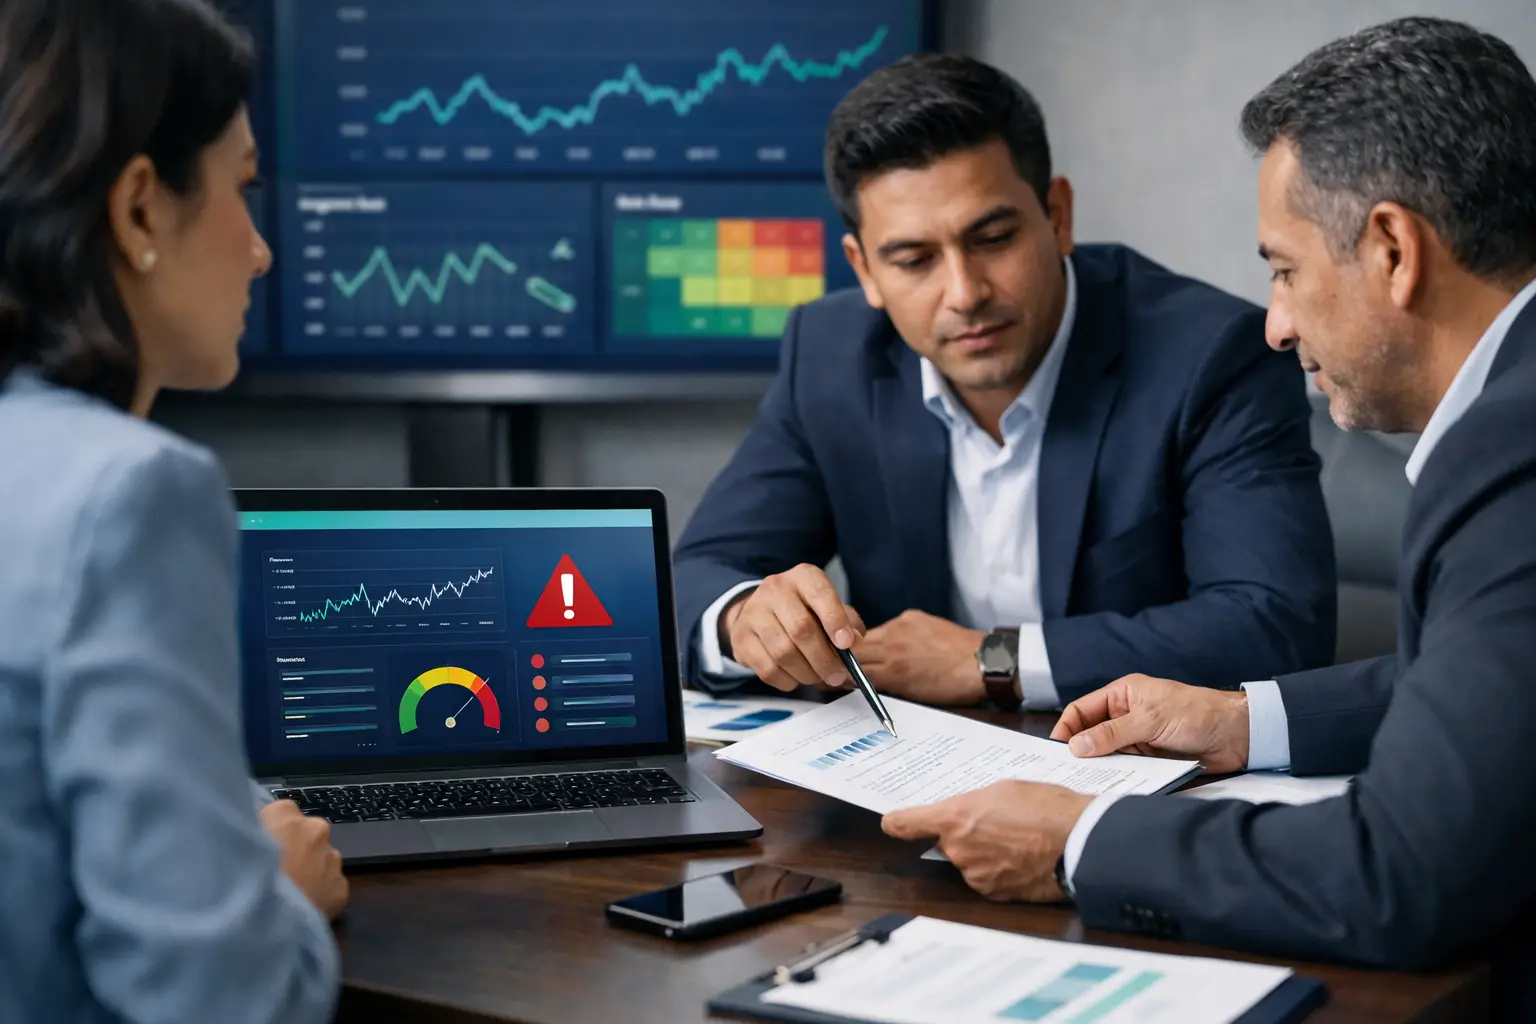
Un cliente que parecía solvente el lunes puede convertirse en una exposición crítica el viernes. No porque su historial comercial haya desaparecido, sino porque surgió una señal fiscal, legal o financiera que nadie revisó a tiempo. Las alertas automáticas de riesgo cierran esa brecha: convierten cambios relevantes en información accionable antes de que una venta a crédito se transforme en cartera vencida. Las alertas automáticas de riesgo existen para que ese cambio se conozca el día que ocurre y no cuando ya es cartera vencida.
Contenidos
Para un Director Comercial, el problema no es solo detectar al mal pagador. Es mantener la velocidad de ventas sin entregar crédito a ciegas. Para un CFO o Gerente de Riesgo, el reto es distinto pero igual de urgente: evitar que la evaluación inicial quede obsoleta mientras la relación comercial sigue creciendo. La respuesta no es revisar expedientes manualmente cada semana. Es monitorear de forma continua y actuar cuando el riesgo cambia.
Qué son las alertas automáticas de riesgo
Las alertas automáticas de riesgo son notificaciones que se activan cuando una empresa monitoreada presenta cambios que pueden afectar la decisión de otorgar, mantener o ampliar una línea de crédito comercial. No sustituyen el criterio financiero de su equipo. Le dan visibilidad para que ese criterio llegue a tiempo.
Una evaluación de crédito es una fotografía. Una alerta es la actualización que evita decidir con una imagen vieja. Si un cliente fue aprobado hace seis meses, su comportamiento y su condición fiscal o legal pueden haber cambiado desde entonces. Cuando esos cambios se detectan tarde, el área comercial suele enterarse después de que el pedido salió, la factura venció o la cobranza ya escaló.
En un modelo bien implementado, las alertas se integran al flujo operativo. El equipo no necesita perseguir documentos, consultar fuentes aisladas ni depender de correos internos para saber si una cuenta requiere revisión. Recibe una señal, entiende el evento y aplica el protocolo definido para esa relación comercial.
Las señales que no deben llegar tarde
No todas las alertas tienen el mismo peso. Una organización madura clasifica las señales según su impacto potencial en liquidez, continuidad operativa y cumplimiento. El objetivo no es inundar a los equipos con notificaciones. Es separar el ruido de los eventos que realmente cambian el perfil de riesgo de un comprador o proveedor.
Cambios fiscales y listas publicadas por la autoridad
Las publicaciones fiscales pueden representar una señal comercial relevante. En México, las listas relacionadas con el Art. 69-B del Código Fiscal de la Federación son especialmente sensibles para empresas que venden, compran o integran cadenas de suministro. Su aparición no dicta por sí sola una decisión comercial, pero exige una revisión inmediata de la contraparte y de las operaciones relacionadas.
También existen publicaciones vinculadas con créditos fiscales firmes, condonaciones, multas u otros datos difundidos por la autoridad conforme al Art. 74 del CFF. Desde una perspectiva de riesgo, lo relevante es la oportunidad: conocer el evento cuando se publica permite revisar límites, condiciones de pago, pedidos en tránsito y exposición acumulada antes de que el impacto crezca.
La autoridad publica información; cada empresa debe interpretar sus implicaciones comerciales, legales y fiscales con sus responsables internos y asesores correspondientes. Un sistema de alertas no reemplaza esa revisión. Evita que el dato relevante quede perdido entre consultas manuales y hojas de cálculo.
Movimientos legales y financieros
Una variación en la situación legal de una empresa puede cambiar la lectura de riesgo incluso si su relación de pago anterior fue correcta. Actualizaciones corporativas, procesos legales, cambios de domicilio, modificaciones en representantes o eventos financieros públicos deben llegar al responsable adecuado con contexto suficiente.
El valor está en conectar el evento con la exposición real. No es igual recibir una alerta sobre una empresa sin saldo pendiente que sobre un cliente con varias facturas abiertas, pedidos por liberar y un límite de crédito utilizado casi por completo. La plataforma debe ayudar a identificar prioridad, no solo acumular expedientes digitales.
Deterioro de reputación o comportamiento comercial
El crédito B2B depende de datos formales, pero también de señales de comportamiento. Retrasos recurrentes, solicitudes frecuentes de ampliación de plazo, cambios abruptos en el volumen de compra o incidencias reportadas dentro de una red empresarial verificada pueden justificar una revisión antes de renovar condiciones.
Este punto requiere criterio. Un retraso aislado no define a una empresa. Un patrón sostenido, combinado con señales fiscales, legales o financieras, sí puede elevar la exposición. Las alertas permiten observar la tendencia en lugar de reaccionar únicamente cuando el problema ya es evidente.
Alertas automáticas de riesgo: de la señal a la decisión
La automatización falla cuando se reduce a enviar correos. Una alerta útil debe activar una decisión con dueño, plazo y evidencia. Si nadie sabe qué hacer después de recibirla, la empresa solo digitalizó su desorden.
El primer paso es definir qué cuentas se monitorean. En general, conviene incluir clientes con crédito activo, prospectos en evaluación avanzada, compradores estratégicos, cuentas con saldo relevante y proveedores cuya continuidad afecta la operación. El monitoreo debe responder a la exposición, no a una lista arbitraria de empresas.
Después, establezca niveles de severidad. Una señal informativa puede requerir únicamente registro. Una señal preventiva puede detonar una validación del ejecutivo comercial o crédito. Una señal crítica puede pausar temporalmente nuevas liberaciones hasta que el responsable autorizado revise el caso. El diseño exacto depende de su política interna, ticket promedio, margen, plazo de pago y concentración de cartera.
El tercer paso es asignar responsables. Ventas necesita saber si puede avanzar con una cotización, pedido o renovación. Crédito debe evaluar el impacto sobre límite y condiciones. Finanzas requiere visibilidad sobre efectivo comprometido. Dirección interviene cuando la relación estratégica o el monto expuesto supera los parámetros definidos. Sin esta distribución, las alertas se convierten en mensajes que todos ven y nadie atiende.
Finalmente, documente la respuesta. Registrar por qué se mantuvo, redujo o suspendió una condición de crédito mejora la trazabilidad y evita decisiones contradictorias entre sucursales, ejecutivos o áreas. También ayuda a identificar qué señales anticiparon problemas reales y cuáles requieren ajustar el criterio de monitoreo.
Active alertas automáticas de riesgo en su cartera
Sepa el día que un cliente activo cambia de estatus fiscal o se deteriora su pago, no tres meses después en la junta de cobranza. 1 Reporte de Crédito Completo y 30 Monitoreos Gratis.
Prueba gratisEl costo de monitorear tarde
Muchas empresas evalúan a un cliente al abrir la cuenta y vuelven a hacerlo solo cuando aparece un atraso. Ese modelo parece eficiente hasta que se mide el costo de la sorpresa. Para entonces, el equipo comercial ya comprometió inventario, el área financiera ajustó proyecciones de flujo y cobranza enfrenta una conversación desde una posición más débil.
El monitoreo continuo cambia el momento de la conversación. Permite revisar condiciones antes de autorizar un pedido grande, solicitar documentación actualizada antes de ampliar una línea o ajustar el seguimiento de una cuenta antes de que venza una factura. No elimina el riesgo comercial, porque ninguna venta a crédito opera con certeza absoluta. Sí permite administrarlo con datos recientes y reglas consistentes.
También protege la relación con buenos clientes. Cuando la decisión se basa en señales verificables y protocolos claros, el ejecutivo no necesita improvisar ni convertir cada solicitud de crédito en una negociación personal. Puede explicar que las condiciones responden a una política de riesgo aplicada de forma objetiva.
Qué exigir a una plataforma de monitoreo B2B
Una plataforma útil debe centralizar verificación empresarial, evaluación de riesgo y seguimiento continuo. Consultar información una vez no basta. El valor aparece cuando los cambios se detectan y se vinculan con la cartera activa.
Busque cobertura de información comercial, legal y financiera, así como fuentes públicas relevantes para operar en México. La profundidad histórica también importa: una empresa no se entiende solo por su estatus actual, sino por los eventos y patrones que ha acumulado. Los datos deben presentarse en un formato que permita a ventas y finanzas decidir sin convertirse en analistas de expedientes.
La velocidad es igual de crítica. Si una alerta llega días después del evento o requiere varias validaciones manuales para ser comprendida, pierde valor operativo. La evaluación en segundos y las notificaciones oportunas permiten que la decisión acompañe el ritmo de la venta B2B.
CrediBusiness concentra perfiles empresariales verificados, información comercial, legal y financiera, y monitoreo de eventos relevantes para que su equipo mantenga control sobre las relaciones de crédito. La meta no es generar más reportes. Es hacer que cada operación se apoye en información vigente.
El protocolo que convierte datos en control
Una buena alerta debe terminar en una acción proporcional. Para una cuenta de bajo riesgo, quizá baste con confirmar que no hay exposición abierta. Para un comprador estratégico, puede requerirse una revisión conjunta entre ventas, crédito y finanzas. En ambos casos, la regla debe existir antes de que llegue la alerta, no después.
Empiece por revisar su cartera actual y responda una pregunta directa: ¿qué cambio en un cliente justificaría modificar una decisión de crédito? Si su empresa no puede responderlo con claridad, tampoco puede automatizarlo con precisión. Defina los eventos, los responsables y el tiempo máximo de respuesta.
Vender a crédito con confianza no consiste en asumir que todos pagarán. Consiste en detectar cuando las condiciones cambian, decidir con datos verificados y proteger la liquidez sin frenar las oportunidades correctas.
Fuentes oficiales para verificar riesgo fiscal y de pago
Toda alerta vale lo que vale su fuente. El Servicio de Administración Tributaria (SAT) publica el listado del artículo 69-B y los datos de situación fiscal que disparan la mayoría de las señales tempranas; la CONDUSEF orienta sobre derechos y obligaciones en servicios financieros. Conectar esas consultas a la cartera, en lugar de revisarlas a mano una vez al año, es lo que convierte a las alertas automáticas de riesgo en un control real.
Preguntas frecuentes sobre alertas automáticas de riesgo
¿Qué son exactamente unas alertas automáticas de riesgo?
Son avisos que se disparan solos cuando cambia algo relevante de un cliente ya aprobado: entra a un listado del SAT, cambia de domicilio fiscal, suspende actividades o altera su patrón de pago. No sustituyen el análisis de crédito: vigilan lo que pasa después de él.
¿Cuántas alertas son demasiadas?
Si el equipo empieza a ignorarlas, ya son demasiadas. El criterio útil es alertar sólo sobre cambios que puedan modificar una línea: un cambio de estatus fiscal sí, una variación menor de saldo no.
¿Qué hago el día que llega una alerta?
Congelar la línea no siempre es la respuesta. Lo razonable es revisar la exposición actual de ese cliente, contrastar la señal con su historial de pago y decidir si se reduce el límite, se pide garantía o se deja igual. La alerta abre la decisión; no la toma.
Alertas automáticas de riesgo trabajando mientras usted vende
El monitoreo no pide tiempo del equipo comercial: avisa solo cuando algo cambia y deja pasar el resto. 1 Reporte de Crédito Completo y 30 Monitoreos Gratis.
Prueba gratis