Cuando una empresa en México necesita capital de trabajo, el camino convencional es el banco. Solicitud, garantías, historial crediticio, semanas de análisis, tasa de interés que en el entorno actual ronda el 15% anual o más. Y al final, una respuesta que con frecuencia es un no — o un sí con condiciones que hacen el financiamiento poco atractivo. Ahí es donde el crédito comercial entre empresas se convierte en la alternativa que muchos directores financieros no han calculado correctamente. El crédito comercial entre empresas ya financia buena parte de tu operación: lo que casi nunca existe es la estructura para gestionarlo con criterio.
Contenidos
Lo que muy pocas empresas calculan es que ya tienen acceso a financiamiento. No del banco. De su propia red comercial. Y lo están usando mal — o no lo están usando en absoluto.
El crédito entre empresas ya existe — lo que falta es estructura
Cada vez que un proveedor le otorga crédito a su cliente, está financiando una parte de la operación de ese cliente. Y cada vez que una empresa compra a crédito a sus proveedores, está usando financiamiento comercial para operar sin usar capital propio o bancario.
Esta forma de financiamiento es tan antigua como el comercio. La diferencia en 2026 es que las empresas que saben usarla de forma estructurada tienen una ventaja competitiva significativa sobre las que dependen exclusivamente del sistema bancario.
El financiamiento entre empresas no requiere garantías hipotecarias. No tiene procesos de aprobación de semanas. No está sujeto a las tasas de referencia de Banxico de la misma forma que el crédito bancario. Y en muchos casos, es la diferencia entre cerrar una operación o perderla por falta de liquidez inmediata.
El financiamiento entre empresas no es un recurso de último momento. Es una herramienta estratégica que las empresas con mejor flujo de efectivo usan de forma sistemática — con estructura, no con intuición.
Pero hay una condición que pocas empresas cumplen: para que esta red funcione, las decisiones de crédito deben estar respaldadas por información verificada — no por intuición ni por historiales que ya no reflejan la situación actual del cliente. Analizamos cómo la presión financiera externa afecta esa capacidad de pago aquí: Cartera vencida y tasas de interés 2026: cómo proteger tu crédito B2B en México.
Por qué la mayoría de las empresas no aprovecha su red comercial
Existen dos razones principales por las que el financiamiento comercial no se aprovecha todo lo que podría.
La primera es el riesgo percibido. Vender a crédito sin información verificada es efectivamente riesgoso — y muchas empresas han pagado ese costo en forma de cartera vencida. La conclusión que sacan es que el crédito es un problema, cuando en realidad el problema era la falta de información para otorgarlo bien.
La segunda es la fricción del proceso. Evaluar a un cliente nuevo de forma manual toma entre 3 y 5 días, requiere contactar múltiples fuentes, y a menudo el resultado es incompleto. Frente a esa fricción, muchas empresas optan por no vender a crédito o por limitarlo drásticamente — perdiendo operaciones que habrían sido rentables.
Ambos problemas tienen la misma raíz: la ausencia de un sistema de evaluación que permita tomar decisiones de crédito con información real, en tiempo razonable y con cobertura nacional. Si quieres entender cómo el riesgo entra antes de que el cliente deje de pagar, este artículo lo explica desde el primer contacto comercial: Riesgo en ventas a crédito México: cómo evitar la cartera vencida.
Ordena tu crédito comercial entre empresas desde hoy
Evalúa a cada contraparte contra más de 33,000,000 de registros fiscales, legales y comerciales analizados con inteligencia artificial. 1 Reporte de Crédito Completo y 30 Monitoreos Gratis.
Prueba gratisLo que cambia cuando tu red comercial funciona como sistema
Una empresa que puede evaluar a un cliente en minutos en lugar de días tiene una ventaja operativa concreta: puede cerrar operaciones más rápido, con más confianza y con menos exposición al riesgo.
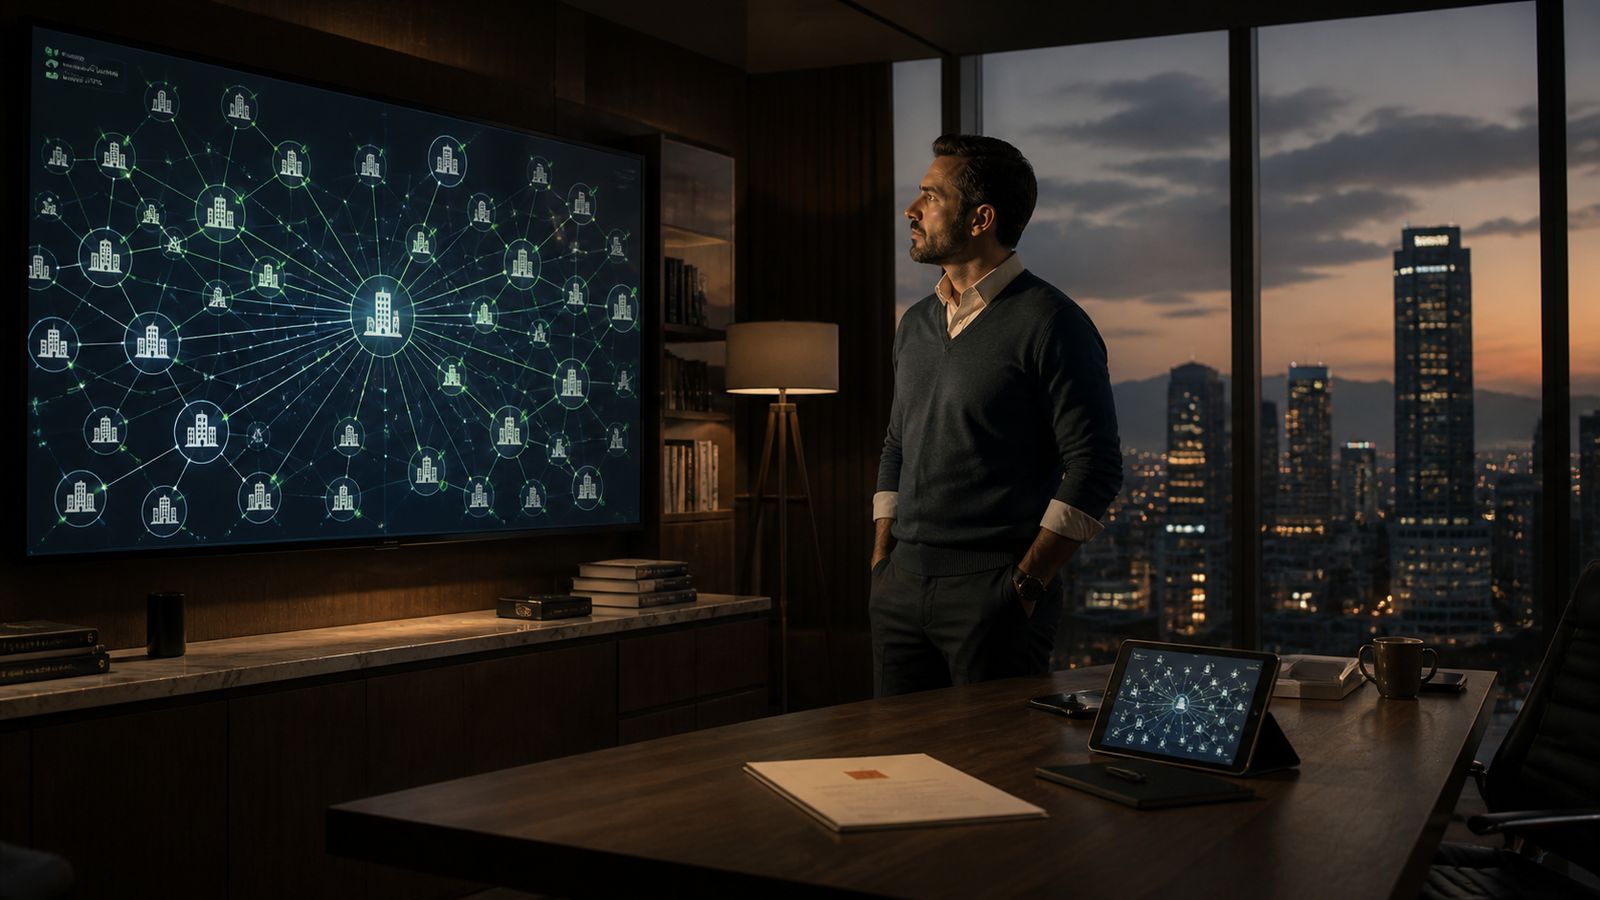
Pero hay un segundo nivel que pocas empresas alcanzan: cuando los dos lados de la relación comercial están verificados — tanto el proveedor como el comprador — la velocidad y la confianza con que se pueden estructurar operaciones de crédito aumenta de forma significativa. No porque se elimine el riesgo, sino porque ambas partes operan con información, no con suposiciones.
Una red comercial verificada no es solo una herramienta de protección contra impagos. Es una infraestructura que permite que las relaciones comerciales se aceleren en lugar de frenarse cada vez que aparece un cliente nuevo o una operación fuera de lo habitual.
Y cuando esa red funciona bien, el flujo de efectivo mejora — no porque se venda más, sino porque lo que se vende efectivamente se cobra. Lo detallamos en profundidad aquí: El verdadero problema de flujo de efectivo no está en tus ventas.
El banco seguirá siendo necesario — pero no para todo
El financiamiento bancario tiene su lugar. Para inversiones de largo plazo, para expansiones significativas, para operaciones que requieren capital que la red comercial no puede proveer, el banco sigue siendo el instrumento correcto.
Pero para el capital de trabajo del día a día — para financiar el ciclo entre que se produce y se cobra — la red comercial estructurada puede ser más rápida, más flexible y menos costosa que el crédito bancario convencional.
La condición es que esa red opere con información. Que las decisiones de crédito no dependan de intuición, referencias elegidas por el propio cliente, o historiales que no reflejan la situación actual. Que haya un proceso verificable detrás de cada línea que se aprueba.
El banco no financia a todos. Tu red comercial puede — si tiene la estructura para hacerlo bien.
Activa hoy tus 30 monitoreos gratis + 1 evaluación de crédito sin costo. Solicita más información a nuestros expertos vía telefónica o por WhatsApp.
Fuentes oficiales para el crédito comercial entre empresas
El Servicio de Administración Tributaria (SAT) publica la situación fiscal y el listado definitivo del artículo 69-B; la CONDUSEF orienta sobre prácticas de riesgo financiero; y el INEGI aporta el contexto sectorial. Sin ese cruce, el crédito comercial entre empresas se sostiene sólo en confianza personal.
Empieza a estructurar tu crédito comercial entre empresas sin costo
Crea tu cuenta gratuita y gestiona el crédito comercial entre empresas con evaluaciones, monitoreo y alertas fiscales y legales tempranas. 1 Reporte de Crédito Completo y 30 Monitoreos Gratis.
Crear mi cuenta gratisPreguntas frecuentes sobre el crédito comercial entre empresas
¿Qué se considera crédito comercial entre empresas?
Cualquier venta con pago diferido. Si entregas mercancía o servicio hoy y cobras a 30, 60 o 90 días, estás otorgando crédito comercial entre empresas aunque nunca lo hayas llamado así ni lo hayas registrado como una línea de financiamiento.
¿Cómo se fija el plazo y el monto?
Con datos, no con antigüedad de la relación. El plazo debe salir de tu propio ciclo de conversión de efectivo y el monto del riesgo real de la contraparte: situación fiscal vigente, litigios abiertos, cambios societarios recientes y comportamiento de pago con otros proveedores. Una política escrita de crédito comercial entre empresas convierte esa decisión en un criterio repetible en lugar de una negociación caso por caso.
¿Qué pasa si el cliente deja de pagar?
La diferencia entre un susto y una pérdida es cuándo te enteras. Casi siempre hay señales previas —una demanda mercantil, un cambio de domicilio fiscal, una aparición en el listado del artículo 69-B— que aparecen semanas antes del primer impago. Monitorearlas de forma continua es lo que evita que el crédito comercial entre empresas se convierta en cartera vencida.
¿Conviene sustituir al banco por completo?
No. El banco sigue siendo la herramienta correcta para inversión de largo plazo y necesidades estructurales de capital. Lo que el crédito comercial entre empresas resuelve mejor es el capital de trabajo del día a día, precisamente donde el trámite bancario resulta demasiado lento y demasiado caro.